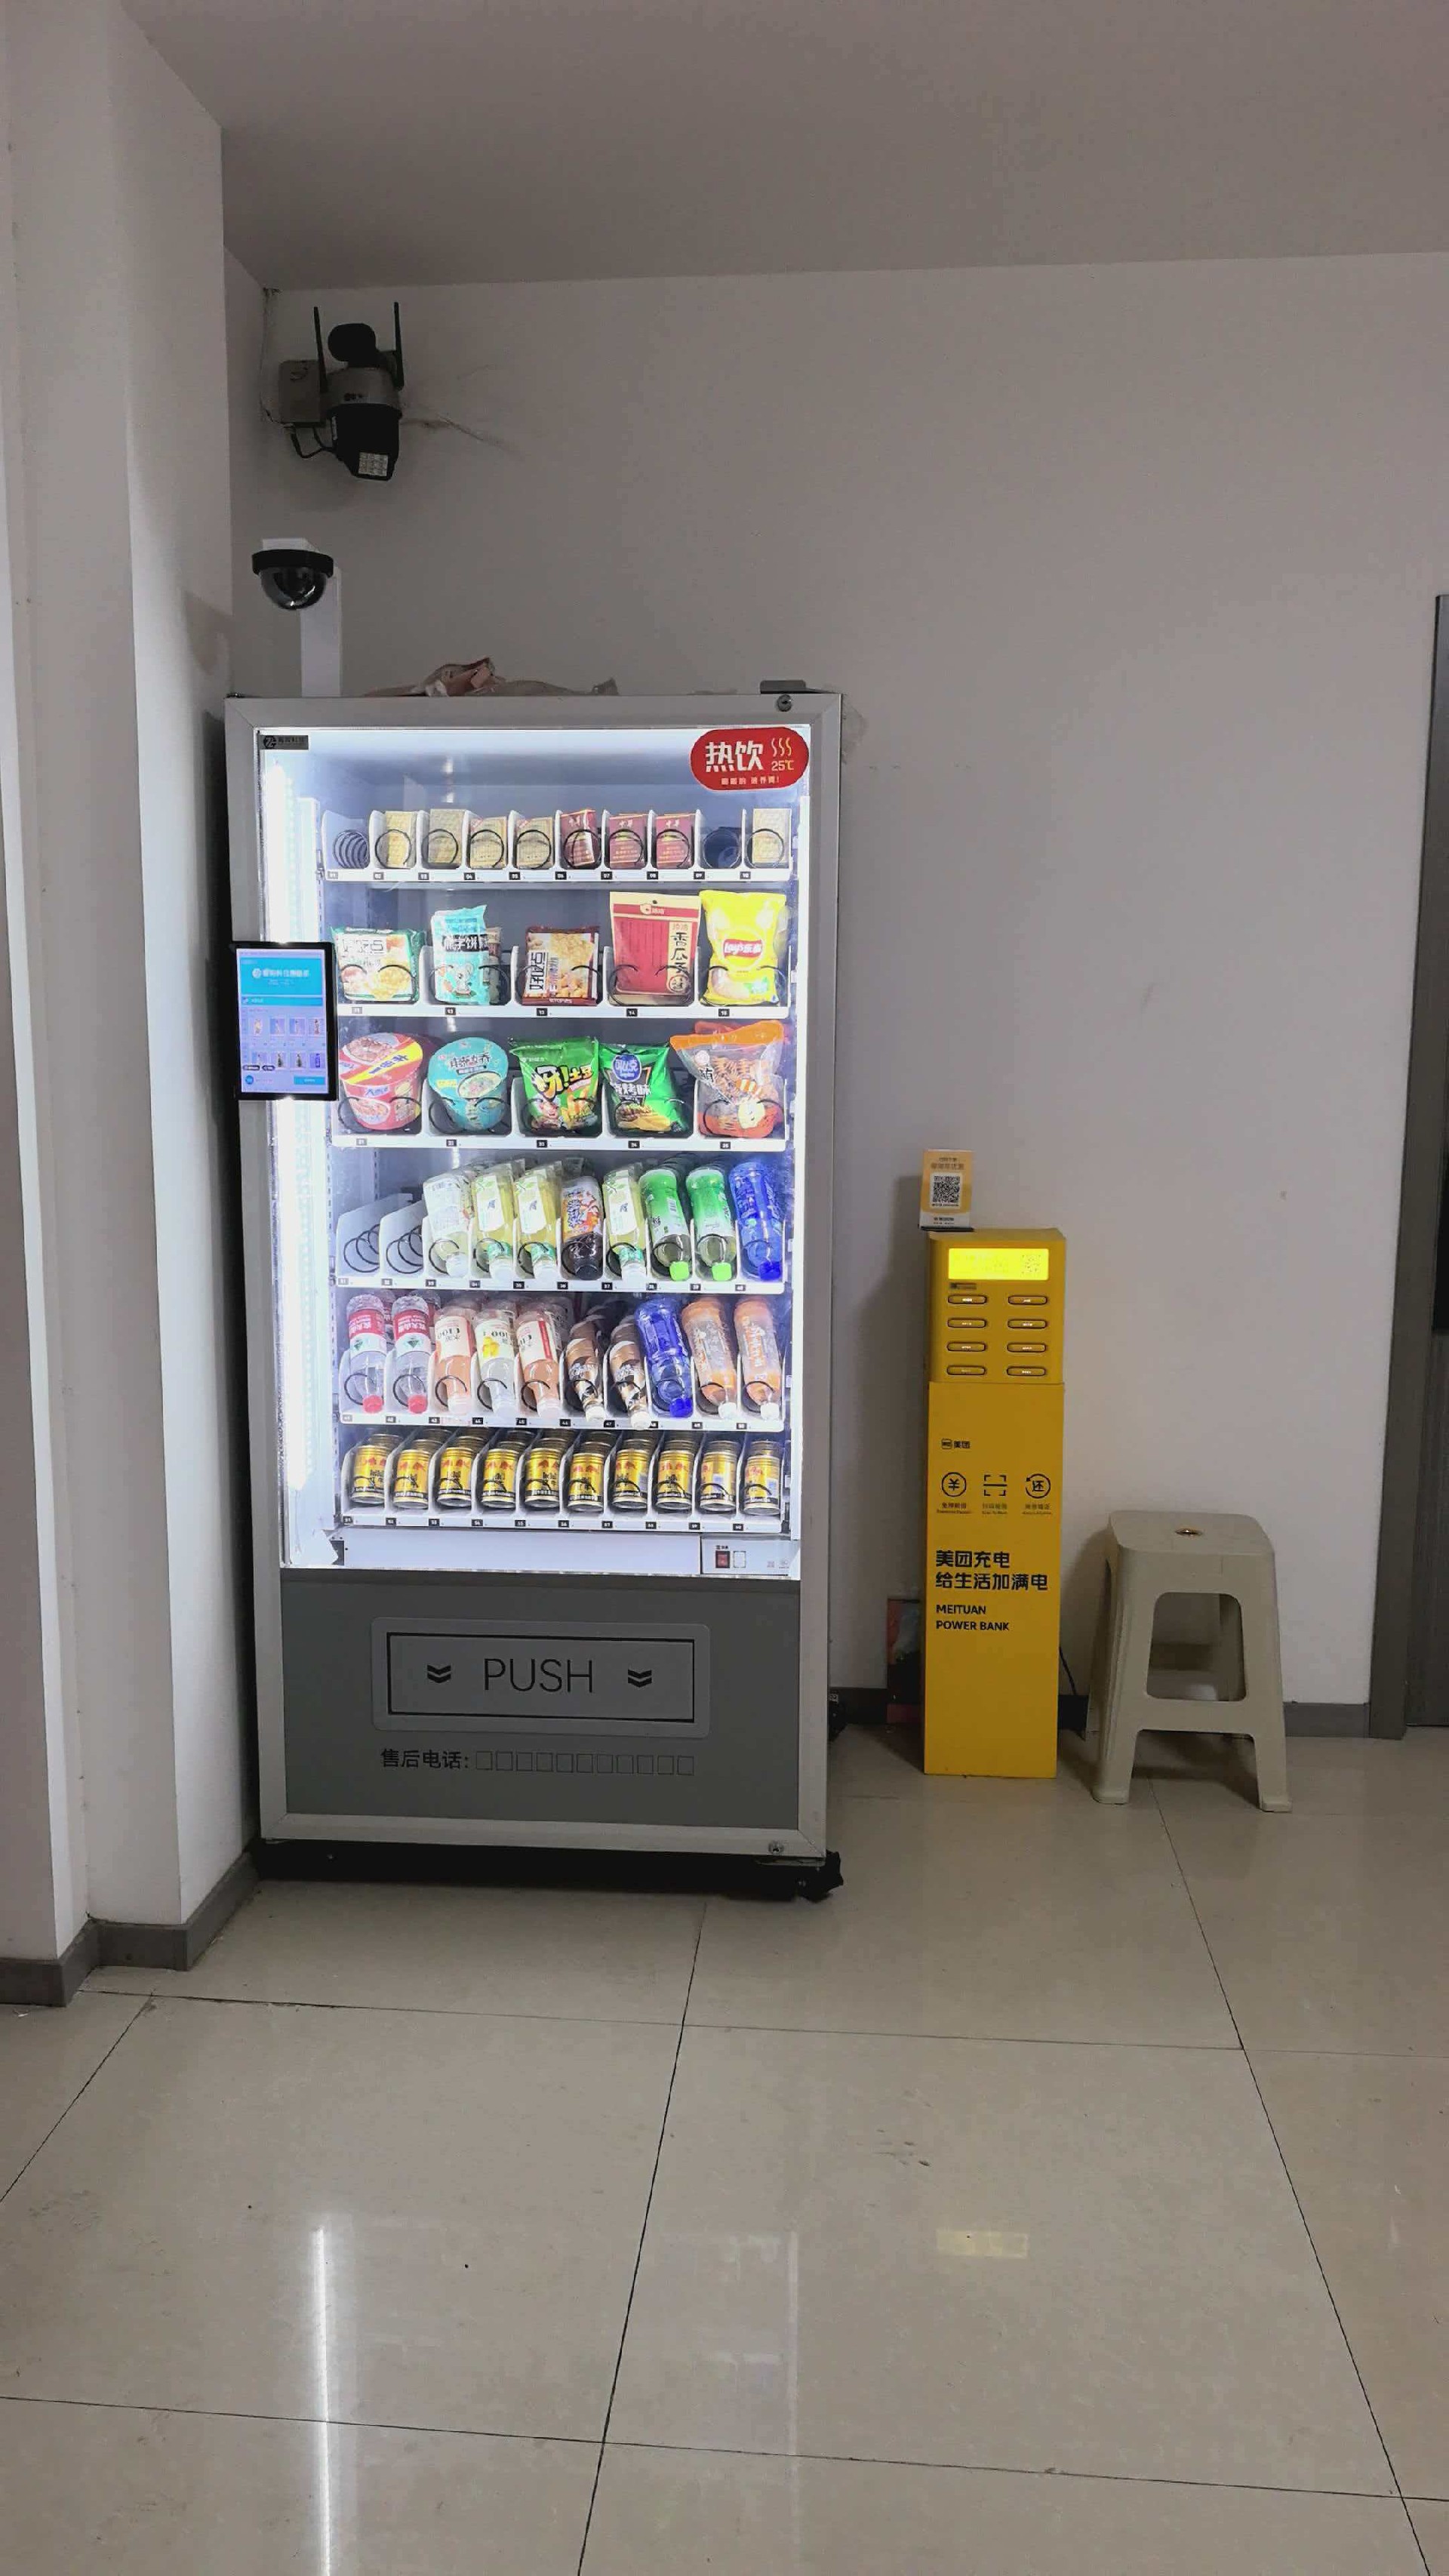
2026年,全球自动售货机市场正式迈入高质量发展新阶段。相关市场调研数据显示,2026年全球自动售货机市场规模已突破2200亿美元,年复合增长率稳定维持在8.8%左右。在中国市场,城市化进程提速、人力成本攀升,加之消费者对便捷化、多元化服务的需求不断升级,中国无人零售市场规模预计2026年将突破2000亿元人民币,年复合增长率高达35%。
智能零售柜作为无人零售的核心载体,增长尤为迅猛。2021年至2025年间,中国智能零售柜保有量从9.14万台增长至85.53万台,期间复合年增长率为74.9%。中商产业研究院预测,2026年中国智能零售柜保有量将达140.55万台。按商品交易总额计,2025年中国智能零售柜运营市场规模为203亿元,预计2026年将达322亿元。
2026年上半年最显著的技术趋势,是AI视觉售货机对传统弹簧机的替代正在全面加速。
从行业展会看,2026年4月举行的第十三届亚洲自助售货及智慧零售博览会(AVE2026)上,800余家头部企业同台亮相,集中展示了行业从“硬件竞争”向“软件智能化”转型的成果。自助售货行业正加速向智能化、绿色化、平台化演进,企业围绕智能交互、绿色节能、多元支付、物联生态四大方向集中发力。
在智能交互方面,中吉推出新一代重力视觉识别柜,将动态称重与NFC近场支付结合,实现0.2秒精准扣费;兴元科技的高透橱窗格子柜可降低30%货损率,内置红外传感系统确保0.3秒出货。在绿色节能方面,惠逸捷超集约售货机占地仅1.5平方米,搭载光伏辅助供电系统,日耗电量低于3度,已在全球40余个国家广泛应用。在多元支付方面,富士冰山智能饮料机集群日均单机交易量超200笔。
成本是AI视觉柜普及的最大驱动力。 AI视觉核心模组成本在过去两年下降了50%,AI视觉机型与同容量传统弹簧机的价差正快速缩小。搭载AI视觉识别的智能货柜销量同比增长超过80%,成为运营商设备更新的首选。在新增设备中,AI视觉柜的渗透率已从15%跃升至35%-40%。
2026年上半年,无人零售行业的政策环境呈现出“鼓励与规范并行”的双重逻辑。
在鼓励端,2026年6月,广东中山市率先出台《AI机器人餐厅与无人售卖业态食品经营许可和备案工作指引》 ,推出“一证多点”政策——经营者取得以登记住所为经营场所的许可或备案后,即可在已申报的所有自动设备摆放点位开展经营,点位、数量变化仅需10个工作日内报告,无需逐个点位单独办证。这一政策大幅降低了跨区域布点的行政成本,对计划规模化扩张的运营商是实质性的利好。
在规范端,2026年6月,安徽天长市市场监管局组织召开全市自助售货机经营单位法律法规培训暨集体约谈会议,强调自助售货机全天候、无人值守的特性对食品安全管理提出了更高要求。同月,关于无人零售设备商家资质信息展示的团体标准正式发布。
政策信号清晰:合规经营的门槛在提高,但规模化扩张的行政成本在降低。
2026年6月,无人零售行业迎来标志性事件——由顺丰孵化的智能零售柜品牌“丰e足食”(运营主体丰宜科技)正式向港交所递交招股说明书。
截至2025年底,丰宜科技已建立覆盖72个城市、超过18万个点位的智能零售柜网络,以21.5%的市场份额位居行业第一。2025年营收首次突破20亿元,毛利率从2023年的52.4%升至55.8%,经调整净利润录得1.19亿元。公司先后完成多轮融资,中金、深创投、软银系等机构参与投资,软银持股超过25%。
丰宜科技的成长路径值得关注:2017年由顺丰控股孵化成立,从开放式货架全面转向智能零售柜,将货损率从行业普遍的高双位数降至约1%。公司自主研发的FLOW Pilot智能体系统,让一名运营管理人员管理的平均点位数从2023年的303个增至2025年的504个,两年提升66%。
头部企业的上市动作释放了一个明确信号:无人零售行业已经跑通了规模化盈利的模型。资本市场的认可将进一步加速行业整合——资金实力雄厚的头部玩家将通过并购和抢占优质点位扩大份额,而中小运营商则需要找到自己的差异化生存空间。
2026年上半年,无人零售的边界正在被重新定义。
下沉市场正在成为新的增长极。 2026年6月,新疆于田县斯也克村迎来了首台AI智能无人售货柜。一台由返乡青年自费引进的智能售货柜,在游乐场旺季月营收可达约2500元。这个案例折射出县域市场对智能零售终端的真实需求。一线城市优质点位逐渐饱和,而三四线城市、县城乃至乡镇的渗透率依然很低。县域居民的可支配收入并不一定比城市低,消费场景有差异,便利店覆盖可能不完善,自动售货机的补位价值更明显。
海外市场同样值得关注。 2026年全球自动售货机市场预计将从2025年的764.4亿美元增长至792.3亿美元。在亚洲自助售货博览会上,国际采购商逾1.1万人次,来自100多个国家和地区。中东、非洲及南美买家对中国自动售货机产品的性价比和智能化水平表现出高度关注。
基于2026年上半年的行业变化,以下几点值得从业者关注:
第一,设备升级要提上日程。 AI视觉柜的成本正在快速下降,与传统弹簧机的价差持续缩小。对于设备老旧、故障率高的点位,替换为AI视觉柜是提升效率和用户体验的有效路径。
第二,合规经营不可忽视。 各地监管细则正在陆续出台,资质证照、食品安全、信息公示等方面的合规要求将更加明确。建议运营商提前梳理各点位的证照情况,确保合规经营。
第三,关注政策红利窗口。 “一证多点”等便利化政策正在部分省市试点,对于计划跨区域扩张的运营商,这是降低行政成本的好机会。
第四,下沉市场值得关注。 县域市场的智能零售终端渗透率仍然很低,而政策门槛正在降低,竞争压力相对较小,是差异化布局的潜在方向。
2026年上半年的无人零售行业,正在从“概念验证”走向“规模化盈利”的关键阶段。全球2200亿美元的市场规模、中国2000亿元的市场空间、AI视觉柜的加速普及、政策环境的逐步完善、头部玩家的IPO冲刺——多重信号表明,这个行业正在走向成熟。
对于从业者而言,核心问题不再是“要不要做”,而是“怎么做”。选对设备、选准场景、做好合规、找到差异化的竞争空间,是在下半场竞争中胜出的关键。